Além de menos burocrática, a modalidade do seguro para obras, reformas e construções residenciais tem um bom custo-benefício.
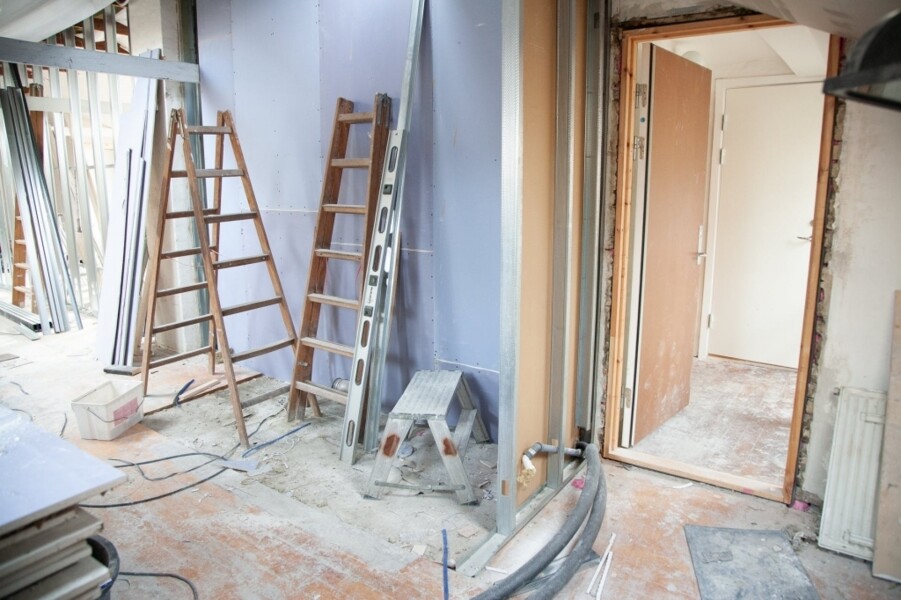
Quem já fez quebra-quebra sabe muito bem que imprevistos acontecem. Acidentes em obras, além de atrasarem o cronograma, podem gerar diversos problemas não apenas ao morador mas também aos vizinhos. O exemplo mais clássico são as obras em apartamento, que não raramente podem gerar algum vazamento ou até danificar o apê ao lado. Sem contar a possibilidade de desastres naturais, como enchentes e tufões, e até as chances de roubo de materiais da obra. São situações que, além de desagradáveis, representam um belo risco financeiro. E é por isso que vale a pena prevenir: atualmente, corretoras disponibilizam uma série de seguros que cobrem obras, reformas e construções residenciais de todo o porte.
“Uma obra é, obviamente, executada por terceiros e você nem sempre pode acompanhá-la. A maior vantagem do seguro é que todo dano que ocorrer dentro desta obra e, principalmente, um dano que eventualmente seja causado a um terceiro, estão cobertos”, diz Caio Carvalho, diretor de riscos empresariais na MDS Brasil.
Ficou interessado? Confira, a seguir, 6 motivos pelos quais vale a pena fazer um seguro para obras e reformas:
1. Prevenção
Assim como em outros tipos de seguros, os produtos que cobrem obras, reformas e construções residenciais atualmente já amparam uma grande gama de eventos que podem atrasar (ou até paralisar) a sua construção. “Temos coberturas para erros de projeto e temos a cobertura básica, que é a obra em si. Ela cobre todo o imóvel e todos os objetos que fazem parte do imóvel. Qualquer dano interno decorrente da construção ou reforma está coberto, assim como incêndios e explosões. Furto de material incorporado à obra e danos da natureza (como vendavais, por exemplo) também estão inclusos”, diz Carvalho. “E, caso a obra atrase com relação ao cronograma previsto inicialmente, o seguro pode ser prorrogado com muita tranquilidade”.
2. Cobertura para terceiros e proteção contra eventuais processos
Imagine que você bateu o carro. Sem seguro. É, dói só de imaginar o valor né? Ainda mais se o estrago for grande e o outro carro for um modelo caro. Bem, com obras e reformas é a mesma coisa. “Vamos supor que você está construindo uma casa, e acaba danificando a rede de gás do condomínio. Ou racha a parede do vizinho, e justo nesse local existia um mármore caríssimo. Ou então imagine que uma martelada errada derrubou a TV do apartamento ao lado. Você não tem controle sobre esses riscos”, exemplifica o diretor da MDS.
Por isso, existe um tipo de cobertura para reformas, obras e construções especificamente voltada para proteger as demais pessoas e instituições de eventuais danos causados pelo seu projeto: é a chamada “cobertura de responsabilidade civil”. E, como já deu para ver nos exemplos, essa proteção pode ser muito valiosa. “Tudo o que envolve responsabilidade civil é bem interessante, pois são as coberturas que compõem o custo relativamente baixo do seguro e atuam nas áreas mais sensíveis, financeiramente falando, para quem está fazendo uma obra ou construção”, completa Carvalho.
3. Custo baixo em relação ao valor da obra
Obviamente, os custos para o seguro dependerão do valor da obra ou reforma e do quanto ela durará. Para se ter uma ideia: quando pensamos em uma reforma de 4 meses, orçada em R$ 200 mil, o seguro sai, em média, por R$ 700. Alguns tipos de seguro saem por volta de R$ 1000, mas em geral são relativos a obras na faixa de R$ 500 mil que duram um ano. Fazendo um cálculo proporcional, estamos falando de valores que não chegam a 1% do custo total da obra ou reforma, ficando por volta de 0,02% a 0,03%.
4. Valores de cobertura abrangentes
Segundo Caio Carvalho, a regra geral é que um seguro para obras e reformas cubra estragos no valor total da obra. Ou seja: se você está fazendo uma reforma de R$ 100 mil, o seguro cobre eventuais danos (a você e a terceiros, no caso das coberturas de responsabilidade civil) até essa faixa. Mas existem até exceções: para obras comerciais, por exemplo, existe a possibilidade de ter uma cobertura bem maior. “É muito comum fazermos seguros de reformas de pequenas lojas em shopping centers. São obras que saem por volta de R$ 50 mil, mas a cobertura de responsabilidade civil que conseguimos oferecer chega a R$ 1 milhão”, diz o diretor da MDS. Por isso, vale a pena pesquisar e ver se não é o caso de incluir um seguro no orçamento da sua obra!
5. Menos burocracia
Diferentemente de outros tipos de seguro, os produtos que cobrem obras e reformas costumam ser bem menos burocráticos e, para projetos residenciais, raramente exigem vistorias. “A seguradora tem o direito de fazer a vistoria, caso queira, mas, na prática, raramente é feita a vistoria para uma obra residencial. As exceções são projetos muito inovadores, com técnicas construtivas muito diferentes. Além disso, é um processo zero burocrático, o seguro é emitido em um dia”, diz Carvalho.
6. Garantia após a obra
Além dos riscos envolvidos durante a execução das obras, existem possíveis danos causados pelo quebra quebra e pelas construções que só serão sentidos com o uso daquele imóvel. Por isso, existem seguros para obras e reformas que cobrem especificamente o período após a conclusão das atividades! Em geral, são coberturas que duram alguns meses após o projeto ser finalizado e cobrem todo tipo de dano decorrente daquela obra.
VEJA TAMBÉM
Iniciativa reuniu mulheres para discutir investimentos, formação de patrimônio, previdência e proteção fin ...
Última prova do ano será realizada no dia 29 de novembro, no Complexo Turístico da Ponta Negra, às margens ...
Palestra promovida pela SulAmérica reuniu mulheres na sede do SindsegSC para falar sobre saúde.