3 de fevereiro de 2015
Emprestei R$ 160 mil ao meu filho para ajudá-lo na aquisição de um imóvel. O valor está lançado no Imposto de Renda (IR). Gostaria de saber se posso transformar o valor em quatro doações que seriam feitas por ano até ser atingido o total do empréstimo e como devo proceder junto ao IR. O objetivo é liquidar a pendência, pois meu filho não tem condições de devolver o dinheiro.
As doações em bens ou mesmo em dinheiro são isentas de IR, mas devem ser informadas na declaração anual. Não há jeito, o Fisco quer saber tudo que acontece com o patrimônio do contribuinte. A declaração, tanto para o doador quanto para o donatário, deve ocorrer no ano em que a transferência ocorreu. Não vejo problema no fato de que essa doação ocorra ao longo de quatro anos, desde que cada transferência seja declarada no ano de ocorrência. O doador deve declarar o valor doado na ficha de “Doações Efetuadas”, encontrada no lado esquerdo da declaração. Use o código 80 (doações em espécie); lance o nome e CPF de quem recebeu o dinheiro. O donatário deve declarar o valor recebido na ficha “Rendimentos Isentos e Não Tributáveis”, no item 10, ‘Transferências patrimoniais – doação e herança”, declarando nome e CPF do doador. Mas, embora a doação seja isenta de IR, não é isenta de Imposto sobre Transmissão Causa Mortis e Doações (ITCMD). Esse imposto é previsto na Constituição e é de competências dos Estados, incidente sobre a transmissão não onerosa de bens e direitos – caso de herança ou doações inter-vivos. A alíquota máxima estipulada pelo Senado Federal é de 8%. Em São Paulo, é de 4%. Há isenção quando o valor não ultrapassar a 2.500 UFESPs (R$21,25). Hoje, essa isenção seria de até R$53.125. Mas está previsto na lei estadual que, no caso de sucessivas doações entre os mesmos doador e donatário, sejam consideradas todas as transmissões realizadas a esse título, dentro de cada ano civil, devendo o imposto ser recalculado a cada nova doação, adicionando-se à base de cálculo os valores dos bens anteriormente transmitidos e deduzindo-se os valores dos impostos já recolhidos.
Quando adquiro um título do tesouro com juros de 6% ao ano mais a variação do IPCA e no mês seguinte a taxa de juros, do mesmo título, sobe para 6,5%, o meu investimento continua a ser remunerado pela taxa antiga?
Sim, a taxa de juros pactuada na data da compra é a válida para remunerar esse título até a data de vencimento. Os títulos do Tesouro Direto pactuam a remuneração na data da compra. Na tabela de preços e taxas há a coluna “Taxa (a.a.) – Compra” que apresenta a rentabilidade bruta ao ano que o investidor irá receber ao adquirir o título, daquele momento até seu vencimento. No caso particular citado, trata-se de uma NTN-B que remunera o investidor com uma parte fixa, a taxa de juros anunciada de 6% ao ano, mais a variação monetária pelo IPCA. Em caso de manutenção desse papel até o vencimento, você receberá a cada seis meses a parcela dos juros, equivalente a 2,9563% ao semestre, mais a variação do IPCA. Dessa forma esse título garante que você sempre será remunerado acima da inflação. Mas em caso de subida de juros no mercado e se o investidor resolver vender esse título, o papel será vendido pelo valor de mercado, menor que o de compra. O valor de mercado é obtido por uma fórmula matemática que traz a valor presente o valor de todos os recebimentos futuros desse título. Como a taxa aplicada para desconto é maior que a da data de compra, o valor de mercado obtido será mais baixo. Por outro lado, em caso de queda dos juros, o valor de venda será maior que o de compra.
Sou aposentado e não contribuo mais para a Previdência Social. No caso de aplicação no PGBL, é possível aproveitar o benefício fiscal, abatendo até 12% da renda bruta anual?
O aposentado pelo INSS pode usufruir do beneficio fiscal de deduzir da base de cálculo do IR até o limite de 12% da receita bruta anual. A regra para essa dedução é que a declaração seja feita no modelo completo, seja contribuinte ou aposentado pelo INSS ou regime próprio de servidor público. É justamente em relação ao tratamento tributário que está a principal diferença entre os planos VGBL e PGBL. No VGBL não é possível realizar a dedução anual de 12% da receita. Em contrapartida, no VGBL, quando houver saque ou recebimento de benefício, o IR será incidente só sobre os ganhos de capital, seguindo a opção de tributação do investidor. No caso do PGBL, o tributo será incidente sobre todo o montante acumulado. Lembrando que existem duas tabelas de IR no caso da previdência privada: (1) a tabela progressiva compensável e (2) a tabela regressiva definitiva. A tabela progressiva depende do valor acumulado. É aquela que conhecemos da declaração do IR anual que vai da isenção até a alíquota de 27,5%. A tabela regressiva depende do tempo de contribuição e começa com a alíquota de 35% para contribuições até dois anos. As alíquotas caem 5 pontos porcentuais a cada dois anos de permanência, atingindo alíquota de 10% para contribuições com mais de 10 anos.
VEJA TAMBÉM
Iniciativa reuniu mulheres para discutir investimentos, formação de patrimônio, previdência e proteção fin ...
Última prova do ano será realizada no dia 29 de novembro, no Complexo Turístico da Ponta Negra, às margens ...
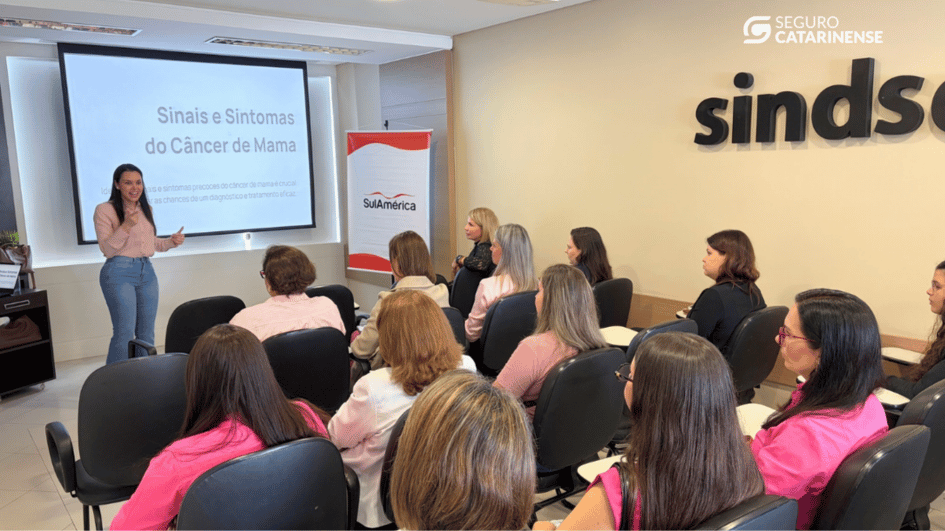
Palestra promovida pela SulAmérica reuniu mulheres na sede do SindsegSC para falar sobre saúde.