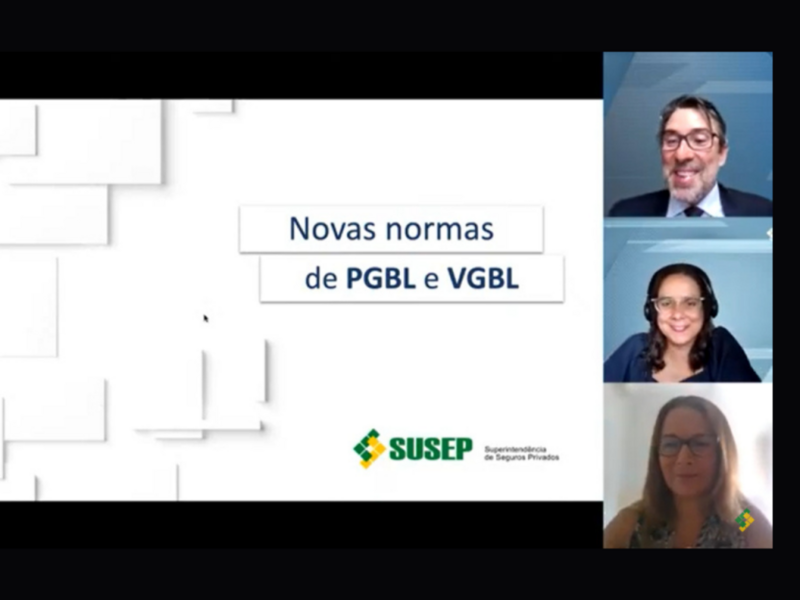
A Susep promoveu, nesta segunda-feira (26); uma live para explicar a revisão normativa relacionada aos produtos PGBL e VGBL. Segundo o superintendente da autarquia, Alessandro Octaviani, as mudanças tornam os produtos mais modernos, atendem melhor as necessidades dos consumidores, criam condições mais favoráveis à formação de poupança previdenciária e favorecem a livre concorrência, ampliando a eficiência e a competitividade no segmento. “As normas foram exaustivamente debatidas com diversas entidades do mercado. Valorizamos também a decisão do consumidor que, em diversos momentos, está no centro da nova disciplina jurídica para que possa tomar a melhor decisão no momento de investir”, frisou Octaviani, acrescentando que as normas incentivam a livre concorrência, “permitindo aos concorrentes levar a sua melhor proposta e ofertar o que é melhor para consumidor”.
Ele pontuou ainda que houve um olhar mais sofisticado sobre a gestão do tempo na coleta de poupança, permitindo melhores condições para o consumidor.
Nesse contexto, um dos dispositivos mais importantes diz respeito às diferentes formas que o consumidor poderá receber seus benefícios, incluindo a possibilidade de haver duas seguradoras distintas simultaneamente neste processo. “O consumidor poderá ter uma ou mais rendas diferidas e terá mais tempo para se programar até aposentadoria. Poderá, em um determinado ano, solicitar propostas para diferentes seguradoras e escolher a melhor oferta para receber sua renda. No ano seguinte, terá a possibilidade de solicitar nova oferta e contratar parte da renda em outra seguradora, com a portabilidade de parcela de sua provisão. Assim, na aposentadoria, aos 65 anos, vai receber rendas distintas das seguradoras que escolheu”, explicou a Coordenadora-Geral de Regulação de Seguros Massificados, Pessoas e Previdência, Adriana Hennig.
Aberta ao público, a transmissão abordou as Resoluções 463/24 e 464/24 do CNSP, que fixam os novos marcos regulatórios referentes às regras de funcionamento e os critérios para operação da cobertura por sobrevivência oferecida em plano de previdência complementar aberta e de seguro de pessoas.
De acordo com a Susep, espera-se, como essas mudanças, estimular o desenvolvimento e a competitividade do mercado de rendas (annuities); promovendo a oferta de benefícios com valores mais favoráveis aos participantes.
Dessa forma, os novos normativos foram pensados de modo a tornar mais atrativa esta opção de percepção de benefício, considerando o caráter previdenciário dos produtos, no sentido de incentivar a poupança popular de longo prazo, com vistas a resguardar o bem-estar e a saúde financeira do cidadão, principalmente quando este estiver já em idade avançada.
Especificamente sobre as rendas, os normativos publicados trazem a possibilidade de o consumidor definir os parâmetros da renda no período que antecede o seu recebimento, escolhendo inclusive se deseja receber o benefício desta forma.
O intuito é viabilizar a criação de produtos de caráter previdenciário que sejam menos engessados e mais flexíveis às necessidades e ao momento de vida do consumidor, permitindo, por exemplo, que este tenha a opção de usufruir uma renda, enquanto mantém os aportes ao plano, e possibilite aproveitar taxas de mercado em momentos favoráveis, além de definir o tipo e o período da renda no momento da contratação da própria renda e não mais no momento da contratação do produto.
Além disso, a nova regulamentação prevê a possibilidade dos planos instituídos, ou seja, aqueles que preveem uma contribuição mínima por parte dos instituidores, estabelecerem cláusula de adesão automática em suas disposições contratuais.
O novo normativo reforça também a importância na prestação de informação aos consumidores, com alertas sobre a adequação dos produtos às suas necessidades e características pessoais, buscando, por exemplo, alertá-lo sobre sua faculdade em contratar a renda na empresa que oferecer as melhores condições e não apenas naquela em que estão os recursos, bem como sobre ser aconselhável a redução da exposição a risco dos investimentos, à medida que se aproxima o momento de gozo do benefício.
A Resolução 464/24, que estabelece regras de funcionamento e os critérios para operação da cobertura por sobrevivência oferecida em plano de seguro de pessoas (VGBL); possui vigência imediata. A norma compatibiliza a dinâmica dos produtos de acumulação aos fins da política nacional tributária exposta na Lei 14.754/23, que dispõe sobre a tributação de aplicações em fundos de investimento no País e da renda auferida por pessoas físicas residentes no País em aplicações financeiras, entidades controladas e trusts no exterior.
Com a nova regra, um segurado não poderá manter mais que R$ 5 milhões de reais em um plano VGBL quando ele e seus familiares detiverem mais que 75% das cotas do fundo de investimento atrelado ao plano.
Tal alteração teve por objetivo evitar o desvirtuamento dos produtos VGBL que, sem tal restrição, poderiam ser utilizados como forma de violar o princípio da isonomia tributária que a Lei pretendeu garantir.
Assim, tal restrição busca reforçar o caráter securitário e previdenciário dos produtos de acumulação, evitando que o produto VGBL fuja à sua finalidade.
Já a Resolução 463/24, que dispõe sobre as regras para o PGBL, terá vigência iniciada no dia 1º de abril deste ano, quando também deverá ser publicada a sua respectiva Circular.
VEJA TAMBÉM

Iniciativa reuniu mulheres para discutir investimentos, formação de patrimônio, previdência e proteção fin ...

Última prova do ano será realizada no dia 29 de novembro, no Complexo Turístico da Ponta Negra, às margens ...

Palestra promovida pela SulAmérica reuniu mulheres na sede do SindsegSC para falar sobre saúde.