10 de outubro de 2025
Por Consultor Jurídico
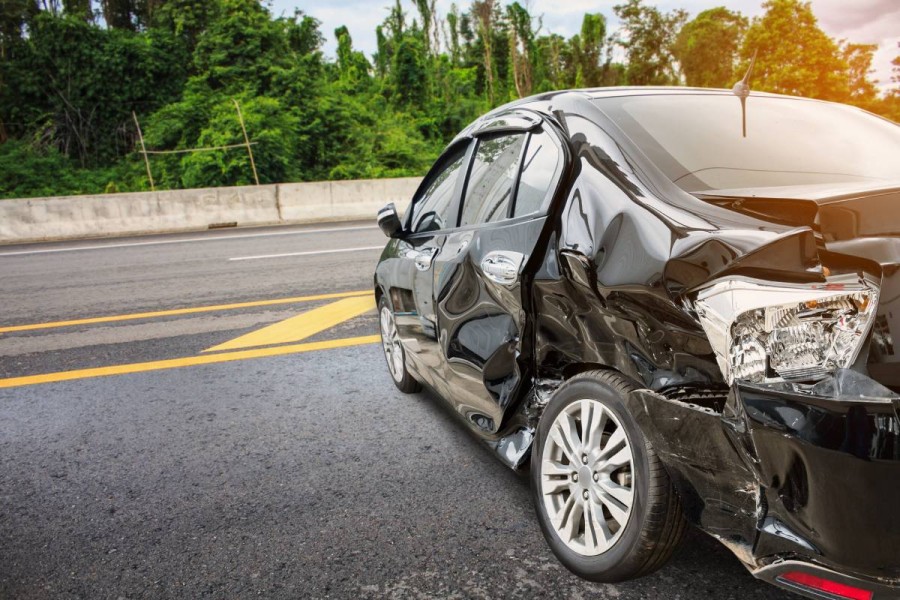
Nos casos em que um veículo adquirido com isenção fiscal se envolve em acidente que resulta em perda total ou é objeto de furto ou roubo, a seguradora não precisa pagar o tributo dispensado para transferi-lo para seu nome.
Essa conclusão é da 1ª Turma do Superior Tribunal de Justiça, que negou provimento ao recurso especial ajuizado pela Fazenda Nacional em julgamento por unanimidade de votos ocorrido nesta terça-feira (7/10).
O caso é o de um veículo adquirido com isenção de IPI por uma pessoa portadora de deficiência, com base no artigo 1º da Lei 8.989/1995. O artigo 6º da norma diz que, se esse veículo for alienado a terceiros no prazo de dois anos, contado a partir da data da aquisição, quem comprá-lo terá de pagar o tributo dispensado.
Perda total
A alienação do veículo no caso concreto se deu de forma forçada, uma vez que a proprietária se envolveu em acidente que resultou em perda total — o conserto custaria mais de 75% do valor de mercado do bem.
A seguradora pagou a indenização integral, mas não conseguiu transferir o veículo para seu nome porque o Detran de São Paulo condicionou esse ato à autorização do auditor fiscal da Receita Federal competente.
Essa autorização, por sua vez, só seria dada mediante o prévio recolhimento do imposto anteriormente dispensado. Na ação, a seguradora sustentou que a exigência restringiu o livre exercício de sua atividade econômica.
Seguradora dispensada
As instâncias ordinárias deram razão à empresa e afastaram a cobrança do IPI. Isso porque a restrição da lei visa impedir que a venda do veículo adquirido com isenção tributária seja feita para obtenção de lucro indevido.
Esse, porém, não é o caso dos autos, em que a alienação não foi voluntária, mas decorrente da perda total. Assim, o Tribunal Regional Federal da 3ª Região afastou a tributação, ainda que o objetivo da seguradora seja recuperar e revender o veículo.
Essa conclusão foi mantida pelo STJ. Relator do recurso, o ministro Gurgel de Faria observou que a isenção deve ser mantida não apenas nos casos de perda total, mas também de furto ou roubo do veículo.
“Não se pode penalizar o contribuinte ou seguradora com a perda da isenção fiscal, pois nessa relação não há intenção de lucro. O evento que ocasionou perda total do veículo foi alheio à vontade das partes”, argumentou ele.
VEJA TAMBÉM
Presente no país há 66 anos, a CAPEMISA Seguradora tem como propósito cuidar das pessoas, oferecendo soluç ...
Não fumar e fazer exercícios físicos são formar de prevenção ao câncer. Confira mais atitudes que você pod ...

Videocast produzido em parceria com o UOL Content Lab estreia nova temporada com episódios gravados na Moo ...