28 de novembro de 2025
Por InfoMoney
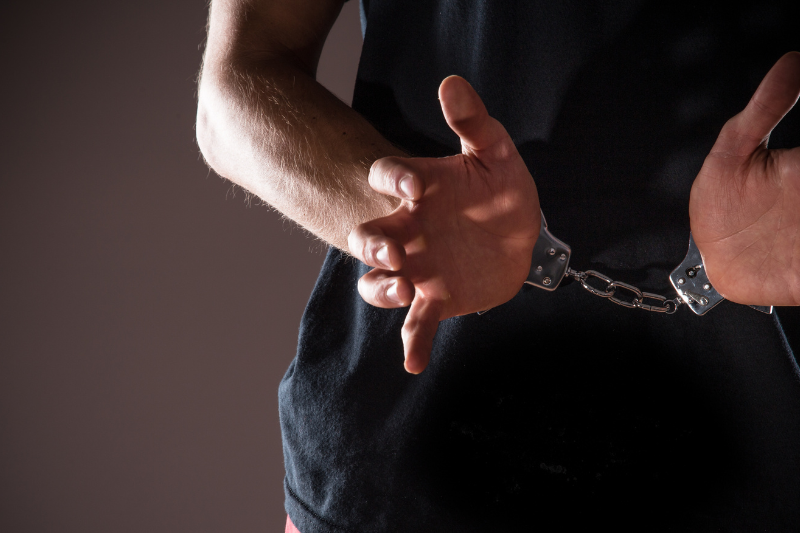
A recente prisão de investigados e condenados em casos de grande repercussão pode levantar uma dúvida prática: o que acontece com o seguro de vida se o segurado for preso ou responder a um processo penal?
Na maioria dos casos, a apólice (contrato de seguro) continua valendo normalmente, desde que o contrato esteja em dia e não haja cláusula específica de exclusão.
A resposta muda, porém, se a morte estiver diretamente ligada a um ato ilícito ou a situações de violência, explicam as especialistas ouvidas pelo InfoMoney.
De acordo com Nathalia Tomps, advogada da área de seguros e resseguros do escritório Pellegrina e Monteiro, a vigência da apólice não é automaticamente afetada pela prisão.
“O seguro de vida pode continuar vigente, desde que seja realizado o pagamento regular do prêmio [valor pago pelo cliente à seguradora ao contratar o seguro] e que não haja cláusula específica de cancelamento ou exclusão de cobertura para prisão nas condições gerais da apólice contratada.”
— explica Nathalia Tomps, do escritório Pellegrina e Monteiro
Na prática, estar preso não significa, por si só, perder a cobertura. O contrato segue valendo se o segurado continuar pagando e se não houver previsão expressa de cancelamento nessas situações.
Em caso de morte, porém, a seguradora pode negar a indenização em algumas situações como:
- se ficar comprovado que o sinistro (ocorrência do risco previsto no contrato de seguro) decorreu de ato ilícito do segurado,
- se o beneficiário tiver provocado a morte ou
- se o evento não se enquadrar como risco coberto.
Nesses casos, caberá à seguradora demonstrar o enquadramento em alguma hipótese de exclusão prevista no contrato. Ainda assim, Nathalia lembra que a jurisprudência costuma olhar com cuidado para a situação da família. “A jurisprudência tende a proteger o beneficiário, em razão da função social do contrato de seguro”, diz.
Boa-fé na contratação do seguro
Para Marina Motta, diretora de expansão do Grupo Caburé Seguros, um ponto central é a boa-fé na contratação. O mercado parte do pressuposto de que o segurado exerce atividade lícita e informa corretamente seu perfil profissional. “Porque saber a profissão é uma necessidade para a seguradora fazer o cálculo do risco daquela pessoa”, pontua a especialista.
Se o indivíduo já está envolvido com atividade ilícita no momento em que contrata o seguro, a seguradora pode recusar o risco ou, em último caso, discutir o pagamento da indenização em juízo.
Situação diferente é quando o segurado contrata normalmente, em atividade lícita, e só depois é preso ou passa a responder a um processo penal. Nesses casos, a prisão não cancela automaticamente a cobertura.
“O maior risco é a inadimplência: se o pagamento do prêmio for interrompido, a apólice pode ser encerrada como ocorreria com qualquer outro cliente.”
Do lado do consumidor, é importante lembrar que as regras do contrato continuam valendo dentro ou fora do sistema prisional. Se a morte ocorrer por doença, por exemplo, a tendência é que a indenização seja paga normalmente, desde que o evento (no caso, o tipo da doença) esteja coberto – mesmo ela estando encarcerada.
Já mortes ligadas a brigas, rebeliões ou circunstâncias diretamente relacionadas ao ilícito costumam ser analisadas com mais rigor pelas áreas técnica e jurídica das seguradoras.
A mesma lógica se aplica às coberturas de invalidez. O seguro não foi feito para cobrir a impossibilidade de trabalhar decorrente da própria prisão, mas sim a incapacidade gerada por um evento coberto, como acidente ou doença. Se a perda da renda vem de uma condenação penal, e não de um sinistro previsto em contrato, não há direito automático à indenização.
Marina resume a lógica do mercado com foco na família. Segundo a especialista, o seguro de vida existe para garantir proteção financeira aos beneficiários em momentos de perda, dentro dos limites do que é considerado risco segurável. Atividade ilícita não entra nessa conta, observa a especialista.
O que o segurado e a família precisam saber
Para quem já tem ou pensa em contratar um seguro de vida, alguns pontos práticos ajudam a entender o que esperar em situações extremas:
- Prisões e processos penais não cancelam automaticamente a apólice;
- A inadimplência no pagamento do prêmio, essa sim, pode levar ao cancelamento;
- A boa-fé na contratação é essencial: atividades ilícitas não são tratadas como risco segurável;
- A família, em regra, não deve ser punida pelos atos do segurado, especialmente em mortes por causas naturais;
- Mortes ou invalidez ligadas a atos ilícitos, rebeliões ou circunstâncias violentas podem ser analisadas caso a caso e, eventualmente, levar à negativa de indenização;
- Em qualquer dúvida, vale buscar orientação jurídica e analisar o contrato específico.
VEJA TAMBÉM
Presente no país há 66 anos, a CAPEMISA Seguradora tem como propósito cuidar das pessoas, oferecendo soluç ...
Não fumar e fazer exercícios físicos são formar de prevenção ao câncer. Confira mais atitudes que você pod ...

Videocast produzido em parceria com o UOL Content Lab estreia nova temporada com episódios gravados na Moo ...