1 de junho de 2026
Por Pier Seguradora
O mercado de veículos híbridos e elétricos segue em forte expansão no Brasil em 2026 e caminha para um ano histórico. Em fevereiro, foram quase 25 mil emplacamentos, alta de 92% na comparação anual. Hoje, esses modelos já representam 14% das vendas de veículos leves no país, segundo dados da Associação Brasileira do Veículo Elétrico (ABVE). A própria entidade projeta que 2026 pode se tornar o melhor ano da eletromobilidade no Brasil, com expectativa de novos recordes de vendas. Apesar desse avanço acelerado, o tema ainda levanta incertezas quando o assunto é seguro. Dúvidas sobre cobertura, custo e manutenção seguem como entraves para parte dos consumidores, especialmente diante de um mercado que ainda se adapta a essa nova realidade.
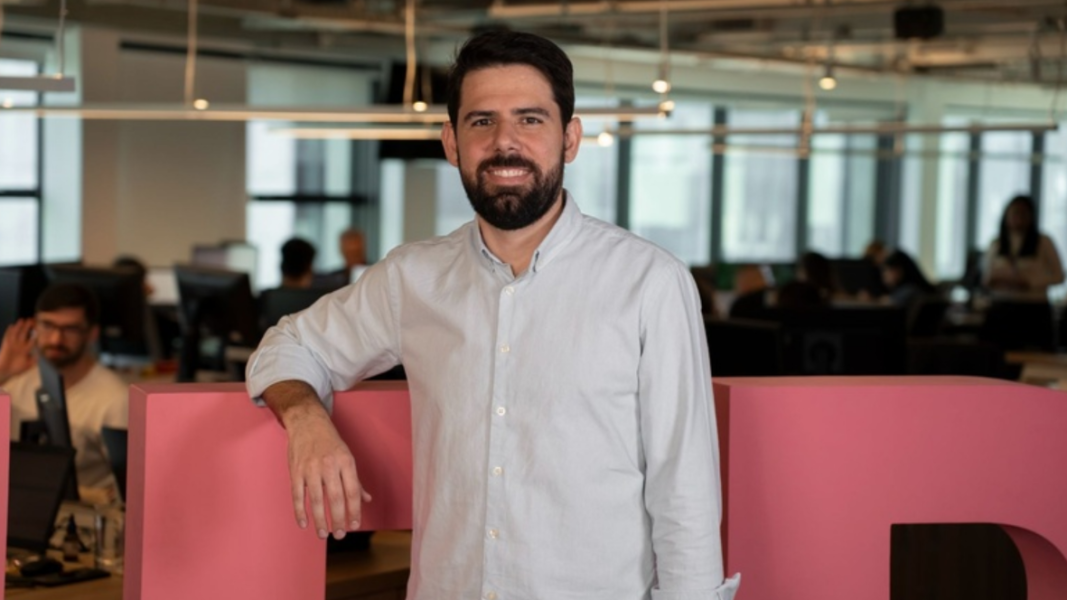
Para Victor Horta, CPO da Pier, seguradora que tem a missão de mudar a relação dos brasileiros com os seguros, o desafio não está apenas na novidade tecnológica, mas na forma como o risco é precificado. "Os carros híbridos e elétricos trazem tecnologias diferentes dos modelos tradicionais, o que exige uma leitura mais sofisticada por parte das seguradoras. Ainda existe no mercado uma percepção de que o seguro para esses veículos é mais caro ou mais complexo, mas isso depende muito mais de como o produto é estruturado", afirma.
Na prática, veículos híbridos e elétricos apresentam particularidades que impactam diretamente o seguro. Componentes como a bateria de alta tensão, por exemplo, têm custo elevado e exigem mão de obra especializada em caso de sinistro, o que pode influenciar o valor da apólice. Nos elétricos, questões relacionadas à reparação da bateria e à rede credenciada especializada também entram na conta. Ao mesmo tempo, esses carros costumam apresentar menor desgaste mecânico em alguns itens e, em determinados casos, menor frequência de sinistros, o que também entra na equação das seguradoras. Esse equilíbrio ainda está em fase de ajuste no mercado brasileiro.
"Existe um período de adaptação natural. À medida que a base de veículos híbridos e elétricos aumenta e o histórico de dados amadurece, as seguradoras conseguem precificar melhor o risco e oferecer produtos mais competitivos. A tendência é que essa diferença de percepção diminua ao longo do tempo", explica Horta.
Outro ponto relevante é a cobertura e o entendimento do consumidor sobre o que está, de fato, incluído na apólice. Em muitos casos, a dúvida não está no preço, mas na clareza das condições, especialmente em relação a itens específicos desses veículos. Isso abre espaço para modelos mais transparentes e flexíveis, que acompanhem o perfil de uso e as características do carro.
"O crescimento dos híbridos e elétricos exige uma evolução também na forma de oferecer seguro. Produtos mais simples, com coberturas personalizadas e alinhadas ao motorista, tendem a ganhar espaço. No fim, a confiança do consumidor passa pela clareza e pela percepção de valor do serviço contratado", conclui o executivo.
VEJA TAMBÉM
O PASI esteve presente na 50ª edição do Oscar do Seguro, realizada na última sexta-feira (01), no Rio de J ...
A Ituran Brasil ampliou as possibilidades de contratação do Ituran One, solução voltada à segurança de veí ...
Modelo propõe integrar a proteção à jornada de produtos e serviços, em vez de tratar o seguro apenas como ...