Por Conteúdo Exclusivo | Isabela Zampiron
Nesta terça-feira (22), comemora-se o Dia da Juventude, data que reacende a discussão sobre os desafios enfrentados por quem está construindo os primeiros passos da vida adulta. Entre eles, um que costuma ficar em segundo plano: a proteção financeira. Para boa parte dos jovens de 18 a 29 anos, seguro de vida e planejamento patrimonial ainda soam como "coisa de gente mais velha", mesmo em um cenário em que a autonomia financeira chega cada vez mais cedo.
Pesquisas do setor confirmam esse descompasso. Levantamentos da Federação Nacional de Previdência Privada e Vida (FenaPrevi), ligada à Confederação Nacional das Seguradoras (CNseg), mostram que grande parte dos jovens entre 18 e 24 anos pensa com frequência em planejar-se financeiramente para o futuro, mas prefere poupar ou investir, sem considerar o seguro como opção. Um dos motivos apontados é a comunicação do setor: uma pesquisa da CNseg mostra que 67% da população admite ter pouco ou nenhum conhecimento sobre seguros, e o excesso de termos técnicos — o chamado "segurês" — é citado como uma das principais barreiras de acesso.
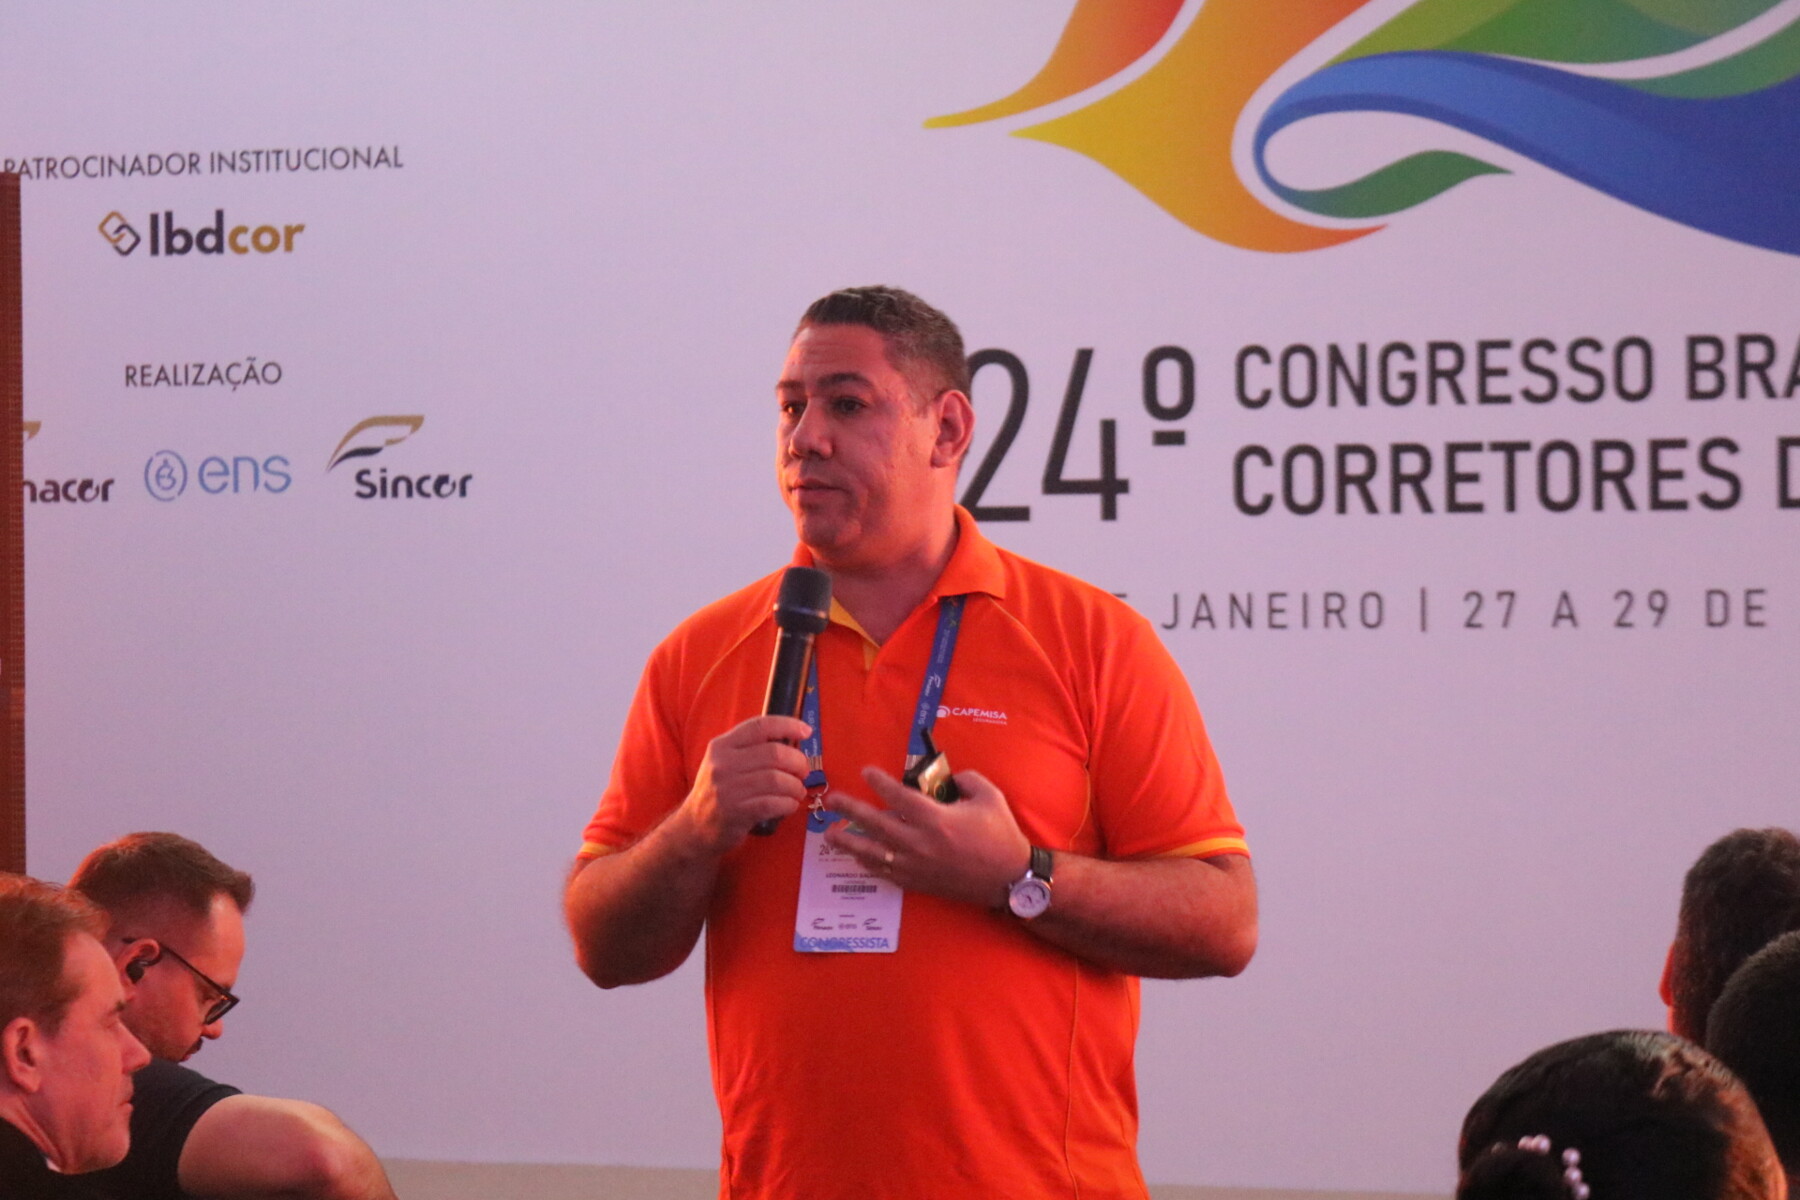
Para entender melhor esse cenário sob a ótica do mercado segurador, o Seguro Gaúcho conversou com Leonardo Balbino, gestor comercial da CAPEMISA Seguradora.
Educação financeira, a lacuna de origem
Segundo Balbino, o distanciamento do jovem em relação ao tema tem raízes estruturais. "O jovem normalmente está focado em desafios imediatos, como concluir os estudos, ingressar no mercado de trabalho, conquistar independência financeira e realizar seus primeiros projetos de vida", explica. Ele lembra ainda que o Brasil carece de educação financeira nas escolas, o que faz com que "muitos cheguem à vida adulta sem uma orientação adequada sobre planejamento, proteção e construção de patrimônio".
Entre os principais obstáculos financeiros enfrentados por essa faixa etária, o gestor destaca o equilíbrio entre renda e custo de vida (moradia, transporte, educação e lazer) somado a um fator mais recente: os estímulos ao consumo imediato e às promessas de ganho fácil, como apostas esportivas, que desviam o foco da construção de patrimônio de longo prazo.
Uma geração que decide mais cedo e sozinha
Na avaliação de Balbino, a diferença em relação à geração anterior não está apenas na renda disponível, mas na complexidade das decisões que o jovem de hoje precisa tomar mais cedo. "O mercado de trabalho é mais dinâmico, existe maior rotatividade profissional, crescimento do trabalho autônomo e uma percepção crescente de que cada pessoa precisará construir parte da própria segurança financeira", afirma. Um profissional liberal ou empreendedor de 25 anos, exemplifica, já precisa considerar reservas financeiras, previdência complementar e proteção de renda, temas que, para gerações anteriores, só apareciam bem mais tarde.
É justamente aí que entra o conceito de proteção de renda: garantir recursos para manter compromissos financeiros (aluguel, faculdade, contas fixas) caso um imprevisto, como um acidente ou uma doença, afaste temporariamente a pessoa do trabalho. "Para quem está iniciando a carreira, esse risco costuma parecer distante, mesmo sendo uma situação que pode acontecer com qualquer um, em qualquer fase da vida", pondera Balbino.
Seguro de vida não é mais "coisa de quem tem família"
Questionado sobre quando começar a pensar em seguro de vida, o gestor da CAPEMISA é direto: o melhor momento é quando a pessoa começa a construir independência financeira, não necessariamente quando forma família. "Pense em um jovem profissional que depende exclusivamente da própria renda para pagar aluguel, faculdade, financiamento ou apoiar a família", diz. Começar cedo, segundo ele, também permite planejar a proteção ao longo da vida e acessar soluções com benefícios em vida, indo além da cobertura tradicional associada apenas ao falecimento.
Como o mercado tenta se aproximar da geração Z
Balbino afirma que o setor segurador vem se transformando para dialogar melhor com o público jovem e cita movimentos internos da CAPEMISA nesse sentido: revisão sistemática das condições gerais dos produtos para reduzir termos técnicos e a digitalização completa da jornada de contratação, da simulação à formalização por assinatura eletrônica, tudo pelo celular. "Quando o seguro passa a ser apresentado como uma ferramenta para proteger sonhos, carreira e qualidade de vida, e não apenas como um produto financeiro, a conexão com os jovens acontece de forma muito mais natural", resume.
Esse movimento de simplificação também aparece em análises do setor sobre a Geração Z: especialistas apontam que o jovem não necessariamente rejeita o seguro, mas rejeita a burocracia e produtos que parecem distantes da sua realidade, esperando da contratação a mesma fluidez que já encontra em outras experiências digitais do dia a dia.
Do interesse à atitude
Para Balbino, o comportamento dos jovens em relação ao tema já mudou , porém, o desafio agora é outro. "Os jovens estão muito mais conectados aos temas de educação financeira, investimentos e planejamento patrimonial do que há alguns anos", observa, atribuindo parte disso à popularização de conteúdos financeiros nas redes sociais. No entanto, o interesse ainda não virou ação: muitos entendem a importância da proteção financeira, mas adiam a decisão por acreditar que os riscos estão distantes.
O conselho para quem tem entre 20 e 25 anos
Ao ser convidado a deixar uma recomendação direta para os jovens que ainda não pensaram no assunto, Balbino resume: "Proteja a sua capacidade de construir o futuro que você deseja." Segundo ele, nessa fase da vida o maior patrimônio de uma pessoa não é o dinheiro que já acumulou, mas sua capacidade de gerar renda, estudar, trabalhar e realizar projetos. "Pensar em proteção financeira desde cedo significa garantir que um imprevisto não interrompa planos que levaram anos para serem construídos", conclui.
VEJA TAMBÉM
Modelo propõe integrar a proteção à jornada de produtos e serviços, em vez de tratar o seguro apenas como ...
Mesmo com desaceleração em relação ao ano anterior, setor deve registrar crescimento nominal de 7% em 2026 ...
Uso da motocicleta, características do veículo e coberturas disponíveis podem influenciar diretamente na c ...